
Saat itu, adzan subuh pun belum bergaung dari mesjid tapi dering telepon sudah bergema di tengah keheningan. Aku ikut terbangun karena Mama tanpa banyak bicara berpamitan kepadaku dan adikku.
“Papa masuk rumah sakit. Kata temannya perutnya sakit. Mama ke sana dulu.” Jarum jam baru menunjukkan jam 4 pagi kala itu.
Aku berusaha tenang sebisa mungkin. Papa sehat-sehat saja kok saat tadi berangkat shift malam. Tiba-tiba, suara getir adikku membuyarkan semua pikiran positifku.
“Teh, Papa… Papa…” Dia hanya sanggup memperlihatkan isi chat di WhatsApp Group keluarga besar Papa. Air matanya tak dapat terbendung untuk tidak terus mengalir bak sungai deras.
‘Tidak… Tidak… Ini bohong, kan?’ batinku ketika terus membaca ucapan berduka cita, ungkapan tidak percaya, dan kata-kata senada yang terus-menerus muncul di grup tersebut.
Setiap makhluk hidup pasti akan mengalami kematian. Namun, tidak kusangka, malaikat Izrail akan menjemput Papa secepat ini. Tanpa pesan apapun. Tanpa isyarat apapun.
Tidak. Aku tidak boleh menangis. Aku adalah anak pertama di keluarga ini. Aku harus tegar demi Mama dan adik.
Tak sempat air mataku jatuh karena yang kupikirkan adalah bagaimana membayar tagihan listrik, air, belanja bulanan, biaya kuliah adikku dan kebutuhan lainnya? Mama seorang ibu rumah tangga tanpa penghasilan apa-apa. Adikku masih setahun lagi untuk lulus kuliah. Aku memang sudah bekerja tapi gajiku hanya cukup memenuhi kebutuhanku sendiri. Rasanya aku tidak sanggup untuk menjadi satu-satunya tulang punggung keluarga menggantikan Papa.
Kematian seorang kepala keluarga bukan hanya meninggalkan kesedihan. Kami bertiga pun terpukul secara finansial.
Ya Allah, apa yang harus kulakukan?
Aku yakin, Allah tidak akan menguji hamba-Nya di luar batas kemampuannya. Namun sungguh, belum dapat kutemukan solusi dari cobaan ini.
Beberapa hari kemudian, Mama mengabariku saat aku sedang berada di kantor, “Teh, ada uang masuk ke rekening sekitar 200 jutaan.”
“Hah? Uang dari mana tuh, Ma? Hati-hati, ih!”
“Tenang, Teh, barusan ditelpon sama orang kantornya Papa kalau uang itu ternyata uang pertanggungan asuransi jiwa dari kantor Papa. Alhamdulillah, Teh… Teteh nggak usah bingung lagi bayar ini-itu dari mana. Ade juga masih bisa lanjut kuliahnya. Tanggung setahun lagi terus skripsi.”
Alhamdulillah, Ya Allah… Sungguh janji-Mu itu nyata. Ada kemudahan di balik kesulitan. Engkau mendatangkan rezeki dari arah yang tak kuduga-duga, termasuk dari asuransi jiwa yang ternyata dimiliki Papa dan merupakan fasilitas kantor.
Terima kasih, Ya Allah…

Kisah di atas merupakan kisah nyata dari teman SD saya. Ayahnya meninggal tepat di bulan November 2016 di usianya yang ke-54.
Kita semua tahu, kematian itu pasti. Resiko ini pasti dimiliki oleh semua orang. Yang jadi pertanyaan adalah: Bekal apa yang akan kita bawa saat menghadapi kematian? Apa yang bisa kita tinggalkan untuk keluarga kita selepas kepergian kita?
Untuk urusan bekal dari dunia, itu adalah urusan kita masing-masing. Tentunya perbanyak amal ibadah adalah jalan terbaik kita untuk menghadap Allah. Nah, kalau urusan warisan untuk keluarga kita beda lagi ceritanya. Ini dia salah satu manfaat mempunyai ASURANSI JIWA. Uang pertanggungan (UP) yang nanti akan cair setelah klaim bisa menggantikan penghasilan yang hilang untuk memenuhi kebutuhan sehari-sehari keluarga tercinta.
~ KISAH PERJALANANKU DENGAN ASURANSI ~
Saya sudah mengenal istilah asuransi sejak di bangku kuliah. Saat itu, seorang teman mengajak saya untuk jalan-jalan ke sebuah gedung di Jakarta. Katanya sih mau liat seminar gitu. Saya sebenarnya agak trauma diajak seminar-seminar seperti ini karena takut ditawari MLM. Maklum, saat tahun 2012an itu bisnis MLM sangat menjamur di sekitar saya. Yaah, tapi hitung-hitung jalan-jalan lah saya ikut akhirnya.
Ternyata bukan seminar MLM yang saya ikuti tapi sebuah presentasi tentang asuransi dari sebuah perusahaan asuransi yang cukup besar di Indonesia. Inti dari presentasi tersebut adalah tentang rekrutmen menjadi agen. Yang ditekankan sih bonus sekian-sekian kalau berhasil closing polis dengan total sekian. Sampai ada promosi dan bonus kalau mencapai target tertentu.
Oooh, tentu saja saya tidak tertarik untuk menjadi agen. Saya tidak terlalu suka kegiatan yang berhubungan dengan selling, marketing. Saya pun belum tertarik memiliki asuransi saat itu. Presentasi itu memang untuk agen sih jadi tidak menekankan pentingnya memiliki asuransi. Wajar saja, ilmu tentang financial planning termasuk asuransi belum bisa diakses semudah sekarang.
Namun, yang saya sangat ingat dari presentasi itu sampai sekarang adalah, “Menjual produk asuransi di Indonesia itu susah karena kita menjual perlindungan terhadap resiko sakit bahkan kematian. Kematian masih menjadi hal yang tabu di sini. Siapa sih yang mau sakit atau mati?”
Hal ini selaras dengan penjelasan dari Ketua Dewan Pengurus Asosiasi Asuransi Jiwa Indonesia (AAJI), Budi Tampubolon. Beliau menjelaskan bahwa pada semester I tahun 2020, agen asuransi bertumbuh menjadi 648.949 orang. Jumlah tersebut tumbuh 8,5% year-on-year dibandingkan dengan semester I tahun 2019.
Namun, pertambahan jumlah agen asuransi belum dapat mendongkrak penetrasi asuransi di Indonesia. Masih di bawah 2% saja dan belum mencapai cita-cita para pelaku industri di angka 5%.
Waktu Thariq lahir 3 tahun lalu, jujur waktu cuti saya sebagian besar saya habiskan untuk scrolling Instagram. Eits, bukan untuk ngepoin gosip artis loh! Saya mencari info tentang ASI, pumping ASIP, dan akhirnya ‘nyasar’ ke akun salah satu financial planner yang terkenal di tahun itu.
Akun itu menjelaskan tentang pentingnya memiliki asuransi. Bahkan lebih prioritas sebelum terjun ke dunia investasi! Lalu, saya kepo tentang dunia perencanaan keuangan dan berdiskusi dengan Kangmas.
Ternyata, Kangmas sudah dari sebelum menikah sudah memiliki asuransi unitlink (asuransi jiwa yang di-bundling dengan investasi). Katanya sih Kangmas sudah pernah menjelaskan tentang ini pada saya. Namun, saat itu saya masih negative thinking tentang asuransi karena menganggap asuransi hanya urusan bisnis semata. Apa lagi kalau asuransi jiwa atau kesehatan murni yang jika tidak diklaim, uang premi kita tidak bisa dikembalikan. Rugi dong, kitaaaaa! Jadi, saya hanya menganggap sekilas saja tentang asuransi yang Kangmas punya.
Maafkan istrimu ini ya, Mas… Hehehe…
Kenapa sih kita harus punya asuransi? Ini ada hubungannya dengan MANAJEMEN RESIKO. Setiap orang pasti memiliki resiko kan, baik itu resiko sakit atau kematian. Sakit dan mati itu memang takdir Allah.
Tapi niiih, kita masih bisa berusaha agar ketika kita terkena resiko tersebut, kita tidak menyusahkan orang lain. Misalnya menguras semua tabungan dana darurat bahkan sampai berutang karena tidak memiliki asuransi kesehatan. Atau keluarga terlunta-lunta karena sang pencari nafkah sudah tiada.
Nah, memiliki asuransi adalah salah satu manajemen resiko keuangan kita. Ingat cerita teman saya di awal postingan ini? Meskipun ayahnya telah tiada dan ibunya seorang rumah tangga yang tidak berpenghasilan, adik teman saya masih bisa menyelesaikan kuliahnya tanpa teman saya harus ‘berkorban’. Dia cerita setelah ayahnya meninggal pun uang pertanggungan yang cair masih bisa cukup untuk liburan-liburan tipis bersama keluarga. Bahkan masih bisa membiayai pernikahannya 2 tahun kemudian.
Bayangkan jika ayahnya tidak memiliki asuransi jiwa. Mungkin hidup keluarga teman saya tidak semudah hari ini.
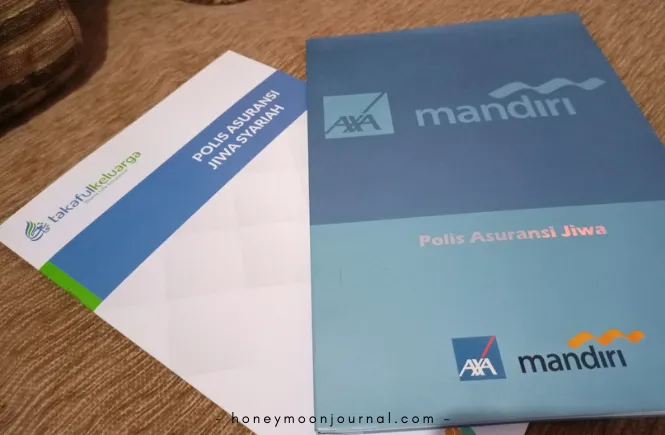
Ini pun yang mendasari saya dan Kangmas memiliki asuransi jiwa. Tahun 2020 lalu saya sudah apply asuransi jiwa syariah dan akhir tahun ini Kangmas sedang proses asuransi yang sama ditambah rider kecelakaan dengan UP yang lebih besar. Insya Allah tahun depan, Kangmas mau apply asuransi jiwa kritis karena Kangmas lebih beresiko menurut genetik dari orang tuanya.
Bukan semata-mata karena kami terlalu kelebihan uang. Bukan. Kami memiliki asuransi jiwa demi anak kami. Jikalau salah satu dari kami berpulang lebih dahulu, Thariq masih bisa mendapat haknya untuk belajar di sekolah yang terbaik tanpa harus pusing dengan biaya.
PIRAMIDA KEUANGAN:
ASURANSI LEBIH PENTING DARI INVESTASI
Jadi gini, merencanakan keuangan itu ada prioritas dan tingkatannya. Untuk lebih mudah, kita bisa melihat piramida keuangan di bawah ini.

Di lantai pertama, ada cash flow, utang dan dana darurat. Sebelum naik ke lantai selanjutnya, kita harus bisa memastikan lantai pertama ini dalam kondisi sehat karena di sini lah PRIORITAS KEUANGAN YANG PALING PENTING. Makanya disimpan di bagian dasar piramida karena harus dipenuhi dan memakan porsi paling banyak.
Cash flow alias arus kas adalah tentang memenuhi kebutuhan sehari-hari, seperti makan, bayar sekolah anak, listrik, internet
Utang hukumnya wajib dilunasi, termasuk cicilan
Dana darurat wajib punya hukumnya setelah membuat alokasi dana pelunasan utang. Dana darurat digunakan saat kondisi terdesak, seperti kondisi sakit yang tidak di-cover asuransi, keluarga butuh bantuan, smartphone rusak. Dana darurat minimal punya 3 kali pengeluaran bulanan untuk single dan maksimal 12 kali pengeluaran untuk keluarga memiliki anak, sandwich generation atau freelancer.
Setelah lantai pertama sehat, baru kita naik ke lantai kedua, yaitu PROTEKSI. Jangan tiba-tiba naik ke lantai ketiga, yaitu INVESTASI ya, gaes! Jangan kayak meme di bawah ini, hihihi….

Ada beberapa financial planner yang memasukan dana darurat di sini. Yang pasti, asuransi ada di lantai kedua ini. Manfaatnya agar kondisi darurat tidak mengganggu cash flow kita. Misalnya, kita sakit dan membutuhkan biaya yang tidak sedikit. Jika tidak punya asuransi kesehatan, dana darurat bisa habis, cash flow kita akan berantakan untuk membayar biaya berobat atau bahkan sampai berutang.
Kalau punya asuransi, kita sudah terproteksi dari premi yang sudah kita bayarkan. Jadi, tidak usah bingung lagi dari mana uang untuk membayar rumah sakit.
“Kalau tiba-tiba langsung loncat ke invetasi tapi belum punya asuransi gimana?”
Nah, yang namanya investasi itu kan ada naik-turunnya. Kalau dalam kondisi kritis lalu nilai investasi kita sedang turun, misalnya harga saham sedang anjlok, mau tidak mau harus jual rugi alias cutloss. Duh, niatnya investasi pengen untung eh malah buntung gegara tidak punya proteksi. Sedih kaaan…
Gimana? Pasti udah kebayang doong pentingnya asuransi.
ASURANSI DALAM ISLAM, HALAL ATAU HARAM?
Ini nih yang suka jadi polemik. Apakah Islam memperbolehkan asuransi?
Sampai saat ini, masih banyak perdebatan untuk menetapkan status kehalalan asuransi. Para ulama dengan dalil yang shahih saling mempertahankan pendapatnya.
Pada dasarnya, asuransi adalah upaya antisipasi MENGURANGI RESIKO yang dapat muncul pada kehidupan manusia di masa depan. Asuransi syariah sendiri sudah diatur dalam FATWA MUI NO.21/DSN-MUI/X/2001 Tentang Pedoman Umum Asuransi Syariah.
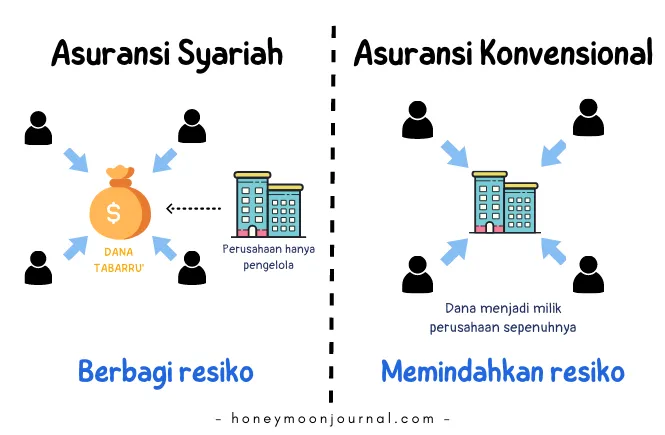
Di sini ada perbedaan mendasar antara asuransi konvensional dan syariah. Kalau asuransi konvensional memiliki konsep TRANSFER OF RISK (PEMINDAHAN RESIKO) dari nasabah ke perusahaan, asuransi syariah menggunakan konsep SHARING OF RISK (MEMBAGI RESIKO) dari nasabah kepada nasabah lainnya. Perusahaan asuransi syariah hanya mengelola dana bersama (TABARRU) sesuai syariat Islam.
ASURANSI SYARIAH ITU BERASASKAN TOLONG-MENOLONG
Contoh sederhananya seperti ini, ada sebuah RT beranggotakan 100 keluarga saling mengumpulkan iuran 100 ribu rupiah dengan niat untuk membantu jika ada yang sakit. Terkumpulah dana 10 juta rupiah. Dana bersama ini disebut dana Tabarru.
Suatu hari, ada 5 keluarga yang sakit dan membutuhkan biaya masing-masing 500 ribu rupiah. Sesuai kesepakatan, dana Tabarru ini dipakai untuk meringankan 5 keluarga tersebut.
Kita membayar 100 ribu tapi mendapat manfaat 500 ribu. Apakah riba? Tidak karena akadnya adalah tolong-menolong.
Apakah 95 keluarga yang lain meminta dikembalikan uang 100 ribu yang telah mereka setorkan karena tidak sakit? Tentu tidak kaan… Justru mereka bersyukur bahwa mereka masih diberi nikmat sehat dan Insya Allah mendapat pahala karena sudah saling membantu di saat saudara yang lain sedang kesulitan.
Begitu pula dalam asuransi syariah. Setiap nasabah saling berkontribusi untuk membantu nasabah yang lain. Premi yang kita bayarkan menjadi dana Tabarru yang menjadi sumber uang pertanggungan untuk klaim.
Saat ada pake asuransi + investasi (unit link) pun, investasinya harus dimasukkan kepada hal yang halal dan sesuai syariat Islam, seperti sukuk atau saham-saham syariah.
Oleh karena itu, hukum ASURANSI SYARIAH menurut MUI adalah BOLEH.
Jadi, kita sebagai umat Islam tidak perlu khawatir lagi ya tentang asuransi. Pilih saja asuransi syariah yang Insya Allah sudah memenuhi akad-akad syariah Islam yang sah.
APA SAJA AKAD-AKAD DALAM ASURANSI SYARIAH?
Pelaksanaan asuransi syariah harus mengikuti syariat Islam. Termasuk akad atau perjanjian yang menjadi dasar kerja sama.
Penasaran? Yuk, kenalan dengan akad-akad yang ada di asuransi syariah!
Akad Tabarru'
Nah, akad tabarru’ alias tolong-menolong ini lah yang menjadi akad dasar asuransi syariah. Ilustrasinya sudah saya jelaskan di atas, ya…
Akad Tijarah (Mudharabah)
Dalam akad ini, perusahaan asuransi sebagai pengelola dana sedangkan nasabah sebagai pemilik uang (investor). Biasanya produk yang memakai akad ini adalah produk dengan jenis saving dan ada unsur investasinya.
Akad Wakalah bil Ujrah
Dari mana agen asuransi mendapatkan komisi? Dari mana biaya perusahaan asuransi syariah mengelola dana? Dari uang kontribusi/premi yang kita bayarkan, ada sekian persen yang menggunakan akad ini.
Inilah akad yang mengatur komisi untuk agen dan juga biaya-biaya lainnya, seperti pemeliharaan polis atau administrasi. Hitung-hitung jasa mengelola uang kita gitu deh.
Akad Mudharabah Musytarakah
Akad ini adalah pengembangan dari akad mudharabah. Dalam akad ini, perusahaan asuransi maupun nasabah sama-sama mengumpulkan modal untuk diinvestasikan. Perusahaan mempunyai 2 peran, yaitu pengelola dan investor. Sedangkan nasabah sebagai investor.
Jika ada keuntungan dari investasi, bagi hasilnya dibagikan antara perusahaan dan nasabah sesuai nisbah (porsi) yang telah disepakati.
Semua akad ini tertuang dalam polis. Misalnya tertulis di polis:
Kontribusi: 1 juta
Tabarru: 80%
Wakalah bil ujrah 20%
Jadi, 800 ribu untuk dana tabarru dan 200 ribu untuk komisi agen dan biaya administrasi lainnya.
Tidak ada tumpang-tindih akad dan tidak ada dusta deh di antara kita.
ASURANSI, SALAH SATU IKHTIAR KITA MENJAGA KELUARGA
Kenapa sih saya semangat mengedukasi tentang asuransi, terutama asuransi syariah?
Saya bukan agen asuransi loh, ya… Bukan juga saya tidak percaya Allah yang telah menjamin rezeki meskipun sang tulang punggung keluarga telah tiada. Asuransi syariah ini justru menjalankan perintah Allah dalam Al-Quran:
“Dan hendaklah takut (kepada Allah) orang-orang yang sekiranya mereka meninggalkan keturunan yang lemah di belakang mereka yang mereka khawatir terhadap (kesejahteraan)nya. Oleh sebab itu, hendaklah mereka bertakwa kepada Allah, dan hendaklah mereka berbicara dengan tutur kata yang benar.”
Surah An-Nisa
Ayat 9
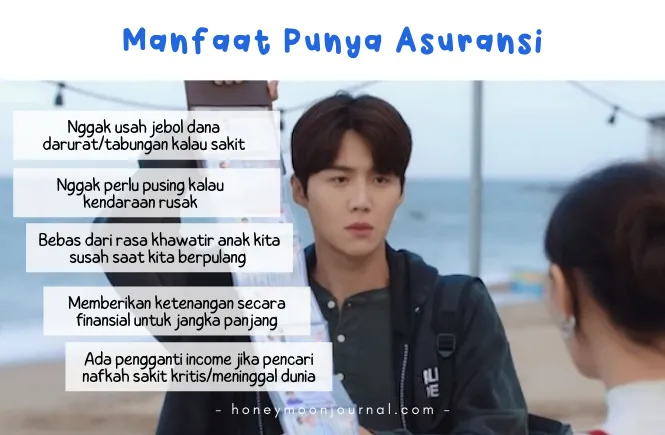
Dengan memiliki asuransi, Insya Allah jika kita terkena resiko sakit ataupun meninggal dunia, kita sudah memiliki bekal keuangan untuk keluarga yang ditinggalkan. Kita tidak meninggalkan anak-anak kita dalam keadaan yang lemah.
Apa lagi asuransi syariah sudah mengikuti kaidah-kaidah syariat Islam. Semoga tidak ada keraguan lagi ya, untuk yang masih maju-mundur syantik beli asuransi.
Sekali lagi, asuransi itu bukan menggantikan seseorang yang sudah meninggal. Asuransi bertujuan untuk menggantikan income yang hilang agar keluarga masih bisa melanjutkan kehidupan dengan baik meski pencari nafkah sudah berpulang.
TIPS MEMILIH ASURANSI TERBAIK, AGAR TIDAK ZONK!
Sekarang, bagaimana sih tips memilih asuransi yang terbaik biar kita nggak merasa tertipu?
Berdasarkan hasil 2 tahun melanglangbuana di dunia perencanaan keuangan dan pengalaman saya sendiri, saya punya tips nih sebelum membeli asuransi.
Punya mindset asuransi tidak sama dengan investasi
Harus dipahami dari awal bahwa memiliki produk asuransi itu tidak sama dengan tabungan apa lagi investasi, ya… Kalau tujuan menabung adalah mengumpulkan uang, investasi tujuannya adalah melipatgandakan uang dari keuntungan, asuransi adalah mendapatkan proteksi keuangan.
Banyak yang salah kaprah bawah asuransi sama dengan investasi karena ada produk unit link. Unit link adalah produk gabungan asuransi plus investasi, jadi premi yang dibayarkan dibagi dua kelolaan. Besarnya porsi antara asuransi dan investasi ini akan berubah seiring waktu. Misalnya premi yang dibayarkan sebesar 1 juta perbulan, maka simulasinya seperti ini:
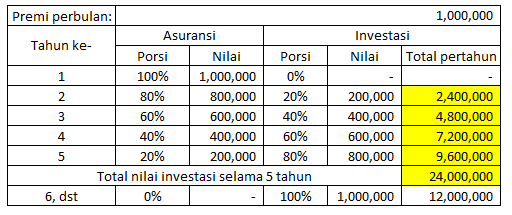
Nah, total nilai investasi yang dikelola selama 5 tahun sebesar 24 juta. Nilai investasi inilah yang nantinya akan diinvestasikan dan membentuk nilai tunai. Nilai tunai ini bisa diambil nanti atau digunakan untuk cuti premi semisal kita tidak bisa membayar premi di masa depan. Nilai investasi ini pun bisa naik atau turun, tergantung instrumen investasi yang digunakan. Jadi, hitungannya bukan seperti menabung biasa, yaitu 1 juta dikali 60 bulan = 60 juta.
Ini yang biasanya para orang awam suka salah paham. Terlebih lagi asuransi kesehatan atau asuransi jiwa murni, premi kita disetorkan sepenuhnya untuk porsi asuransi dan tidak ada sama sekali porsi saving atau investasi. Dengan kata lain, uang kita ‘hangus’ jika tidak ada klaim.
“Loh? Rugi dong!”
Contohnya seperti ini. Ada sebuah produk asuransi jiwa murni syariah yang memberikan uang pertanggungan sebesar 1 milyar, masa pertanggungan selama 15 tahun dengan premi 2.85 juta pertahun. Jika tidak terjadi resiko meninggal dunia selama 15 tahun, kita ‘hanya’ mengeluarkan 42.75 juta dengan mendapatkan proteksi sebesar 1 milyar.
Jadi, rugi atau malah untung mendapatkan rasa aman?
Tahu kebutuhan dan kemampuan
Setelah paham bedanya asuransi dan investasi, sekarang tentukan kebutuhan asuransi kita. Pastinya seseorang yang belum menikah dan belum mempunyai tanggungan akan berbeda kebutuhannya dengan seorang sandwich generation.
Untuk kasus pertama, yang dibutuhkan olehnya adalah asuransi kesehatan. Dia bisa jadi belum butuh asuransi jiwa karena tidak ada tanggungan jika meninggal dunia.
Kalau seorang sandwich generation dan tulang punggung keluarga, mereka bisa jadi wajib memiliki asuransi jiwa untuk menggantikan penghasilan yang hilang setelah dia meninggal dunia.
Lalu, premi asuransi yang mahal pun belum tentu benefitnya kita butuhkan. Jangan sampai membeli asuransi yang terlalu mahal tapi justru melupakan porsi kebutuhan sehari-hari dan investasi.
Beberapa financial planner memberikan batasan jika maksimal premi yang mampu kita bayarkan adalah 10% dari penghasilan bulanan. Jika kita berpenghasilan 10 juta perbulan, maksimal memiliki asuransi yang mempunyai premi sebesar 1 juta perbulan. Oleh karena itu, cermat-cermat lah dalam memilih produk asuransi.
Pilih perusahaan asuransi yang terpercaya
Pilihlah perusahaan asuransi yang sudah kredibel di bidangnya dan terdaftar resmi di Otoritas Jasa Keuangan (OJK) serta Asosiasi Asuransi Jiwa Indonesia (AAJI).
Perusahaan asuransi yang baik juga memiliki Risk Based Capital (RBC) alias rasio likuiditas dan solvabilitas minimal sebesar 120%.
“Maksudnya apa, sih?”
Bahasa awamnya itu adalah rasio dana yang nanti bisa cair kalau misalnya nasabah semua klaim berjamaah. Jadi, perusahaan asuransi punya cadangan dana yang cukup untuk membayar semua klaim tersebut. Nah, hati-hati jika ada perusahaan asuransi yang RBC-nya di bawah 120%. Artinya, kesehatan keuangan tersebut sedang tidak baik-baik saja.
Tanya serinci mungkin tentang produk asuransi, manfaat bahkan resikonya
Ini juga penting untuk kita sebagai nasabah. Pengalaman Kangmas membeli asuransi waktu belum menikah itu sampai ngejar ke rumah agennya, loh! Janjian beberapa hari setelah pulang kantor hanya untuk bertanya sejelas-jelasnya tentang asuransi yang mau dibeli.
Tidak usah malu bertanya hal-hal dasar pun. Minta jelaskan pada agennya manfaat dari produk asuransi dan resiko investasinya jika ada. Hal ini bisa meminimalisir rasa ‘tertipu’ oleh agen asuransi.
Pasti tidak mau dong, kita kehilangan begitu saja uang yang sudah kita kumpulkan dengan jerih payah.
Isi data diri dan kondisi kesehatan dengan jujur
Mengisi kondisi kesehatan dengan jujur merupakan langkah yang sangat bijak saat memulai memilih asuransi. Beberapa asuransi swasta tidak bisa meng-cover pre-existing condition atau kondisi bawaan sebelum punya asuransi.
Contohnya, Dimas pernah operasi patah tulang di kaki kanannya sebelum punya asuransi kesehatan perusahan A. Kondisi ini harus ditulis karena jika terjadi apa-apa pada kaki kanannya di bekas operasi, asuransi berhak menolak klaim dari Dimas. Ini bukan merupakan proses penipuan asuransi tapi karena memang kebijakannya seperti itu.
Lain halnya dengan Bapak Firaz yang mengeluh sakit kepala setelah beberapa bulan memiliki asuransi kesehatan dengan benefit full cover. Hasil medical check up Bapak Firazn sebelumnya baik-baik saja dan tidak ada pre-existing condition. Namun, setelah dicek kesehatan lagi karena keluhan sakit kepalanya, ternyata ada tumor di otak Bapak Firaz.
Apakah asuransi kesehatan bisa meng-cover semua biaya operasi Bapak Firaz? Jika benefit asuransinya full, tentu asuransi bisa menutup biaya sampai ratusan juta untuk operasi ini dan keluarga Bapak Firaz tidak perlu mengeluarkan uang sepeser pun.
Pelajari polis yang diterima
Mempelajari polis asuransi memang cukup menantang. Halamannya banyak, tulisannya kecil-kecil dan tidak jarang istilah dan pasal sulit dipahami. Minta tolong kepada agen asuransi untuk menjelaskan pasal demi pasal yang tertuang di polis karena polis adalah acuan perusahaan asuransi dalam membayar klaim.
Jangan sampai ada kekurangpahaman kita yang justru merugikan kita di masa depan.
Oh iya, manfaatkan juga free look period (biasanya sekitar 14 hari) untuk mereview polis kita. Masa ini adalah masa lihat gratis untuk membahas isi polis. Jika kita kurang puas terhadap isi polisnya, kita bisa kok membatalkan asuransi yang kita beli dan premi perdana dapat di-refund.
Pahami cara klaim
Ini yang paling penting. Perusahaan asuransi memiliki kebijakan yang berbeda-beda dalam hal membayar klaim. Pahami syarat-syarat yang dibutuhkan untuk klaim, misalnya KTP, salinan rekam medis, surat keterangan kematian, dan dokumen pendukung lainnya. Perhatikan juga batas waktu dari kejadian ke waktu klaim. Jangan sampai karena telat klaim, uang pertanggungan yang jadi hak kita malah tidak bisa cair, huhuhu…
LIFEPAL: MILIKI ASURANSI SEMUDAH MENGGERAKAN JARI
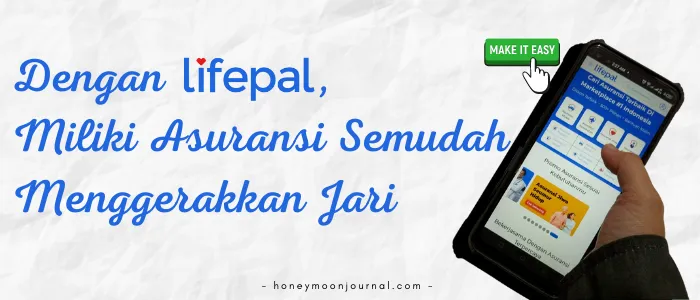
Sekarang, tidak hanya shopping dan investasi saja yang bisa diakses dari smartphone. Punya asuransi pun semudah scrolling di media sosial. Ternyata ada loh marketplace asuransi yang bisa membandingkan lebih dari 500 polis asuransi di Indonesia!
Yuk, kenalan dengan Lifepal, marketplace online asuransi terdepan di Indonesia!
Lifepal didirikan oleh 4 sahabat pada November 2018 dengan tujuan mulia, yaitu memberikan kemudahan akses informasi dan perlindungan finansial bagi semua orang. Sejak saat itu, Lifepal berkembang menjadi sebuah marketplace asuransi terpercaya dan terlengkap di Indonesia. Melalui website lifepal.co.id, kita bisa memilih banyak asuransi terbaik sesuai kebutuhan kita.
Semua tips memilih asuransi di atas ada di Lifepal, loh!
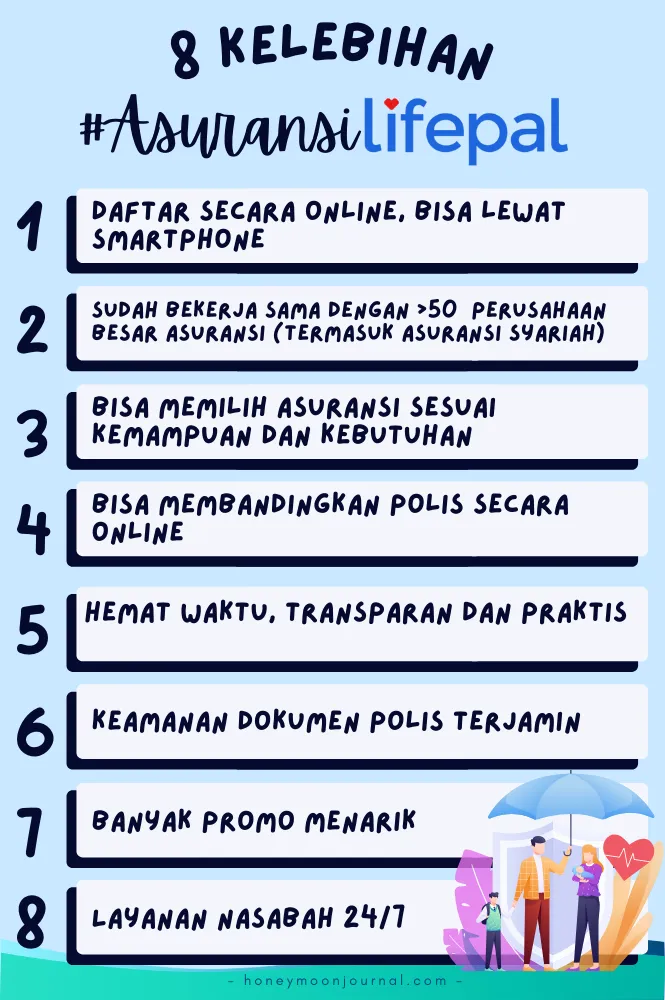
8 KELEBIHAN #ASURANSILIFEPAL, SERBA DIGITAL!
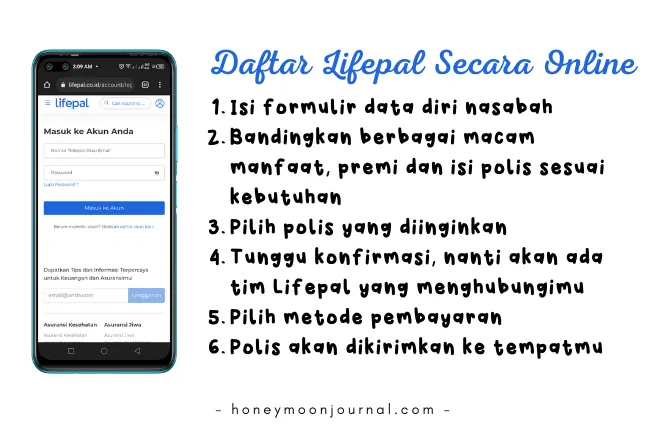
Daftar secara online, bisa lewat smartphone
Register di Lifepal sangat mudah! Kita hanya butuh email, no HP dan KTP. Setelah akun jadi, langkah berikutnya untuk memiliki asuransi pun semudah menggerakan jari.
Sudah bekerja sama dengan >50 perusahaan besar
Lebih dari 50 perusahaan asuransi besar sudah bekerja sama dengan Lifepal, loh! Mulai dari Prudential, Allianz, AIA, AXA Mandiri sampai asuransi syariah Takaful Keluarga. Perusahaan yang terdaftar di Lifepal sudah pasti resmi OJK dan AAJI.
Jadi, tidak usah khawatir, semua asuransi di Lifepal aman!
Bisa memilih asuransi sesuai kemampuan dan kebutuhan
Punya budget ngepas untuk asuransi? Tenaang, di Lifepal kita bisa pilih premi asuransi yang sesuai kemampuan. Bahkan dari harga 50ribu perbulan pun ada, loh!
Selain asuransi kesehatan dan asuransi jiwa, Lifepal juga menyediakan banyak jenis asuransi lainnya, seperti asuransi mobil, asuransi pendidikan, asuransi unitlink, asuransi perjalanan, asuransi rumah sampai asuransi pengiriman pun ada.
Bisa membandingkan polis secara online
Membandingkan polis secara online merupakan fitur Lifepal yang oke banget! Kita bisa membandingkan sampai 3 polis secara bersamaan. Premi, uang pertanggungan, benefit kesehatan semuanya bisa dibandingkan. Jadi, kita bisa memilih asuransi yang terbaik untuk kita dan keluarga.
Hemat waktu, transparan dan praktis
Terkadang kita harus mengatur waktu untuk bertemu dengan agen asuransi. Dengan Lifepal, kita bisa membandingkan, memilih dan membayar asuransi dari rumah saja. Biayanya transparan dan praktis bisa dibayar lewat bank maupun e-wallet kesayangan kita.
Keamanan dokumen polis terjamin
Polis merupakan dokumen terpenting jika kita memiliki asuransi. Polis hardcopy ada resiko hilang atau rusak. Namun, dengan membeli asuransi lewat Lifepal, softfile polis juga akan dikirimkan via email. Jadi, dokumen polis kita terjamin aman!
Banyak Promo Menarik
Membeli asuransi di Lifepal juga bertebar banyak promo, loh! Kita bisa mendapat promo hingga 30%. Ada promo pembayaran, cicilan 0% sampai premi kembali. Setiap bulan selalu ada promo menarik yang sayang untuk dilewatkan.
Layanan nasabah 24/7
Resiko bisa terjadi di hari yang cerah ataupun tengah malam hujan badai. Mengerti akan hal ini, Lifepal menyediakan layanan nasabah 24 jam setiap hari untuk melayani pertanyaan dan klaim asuransi kita. Layanan nasabah ini bisa dihubungi di nomor telepon (021) 311-16121 atau chat WhatsApp resmi (berceklis hijau) di 0823-3003-0027
LIFEPAL, BUKAN SEKEDAR MARKETPLACE ASURANSI BIASA
Berselancar di website Lifepal itu tidak membuat bosan. Banyak artikel menarik tentang keuangan dan asuransi. Kita juga bisa cek kondisi keuangan lewat fitur di menunya. Tersedia juga kalkulator keuangan dan target tabungan yang dapat membantu kita menyusun tujuan keuangan.
Selain urusan asuransi, kita juga bisa bertanya tentang finansial kepada ahli keuangan dalam fitur Konsultasi – Tanya Lifepal. Banyak pertanyaan yang sudah dijawab oleh para ahli. Mungkin pertanyaanmu sudah ada di sana. Jika belum, ajukan saja pertanyaan di kolom #TanyaLifepal. Dari beberapa pertanyaan yang saya baca, jawaban-jawabannya sangat baik dan memuaskan.
Lifepal dengan sepenuh hati membantu semua orang mendapatkan akses informasi dan proteksi keuangan dengan lebih mudah.
Yuk, jadikan Lifepal sebagai teman andalanmu untuk melindungimu dari resiko finansial!
Sumber Tulisan:
- https://lifepal.co.id/
- https://lifepal.co.id/media/panduan-asuransi/
- https://finansial.bisnis.com/read/20200927/215/1297225/jumlah-agen-asuransi-tumbuh-kenapa-penetrasi-asuransinya-mandek.
- Akad-Akad di dalam Asuransi Syariah. Junaidi Abdullah. Tawazun: Journal of Sharia Economic Law. 2018.
Sumber Gambar:
- Dokumentasi Pribadi
- Infografis diolah oleh Rania Fardyani dengan Canva
Tulisan ini diikutsertakan pada lomba blog yang diadakan oleh Lifepal: Pentingnya Merek Asuransi #asuransilifepal



Akhir ini asuransi semakin kompetitif layanan untuk konsumen, salah satunya asuransi Lifepal buat keluarga manfaatnya banyak
Betul mas, lifepal dibentuk juga karena ingin menyediakan konten edukasi dan asuransi yang lebih terjangkau
Kereeeeen…..anak bunda sudah jadi penulis handal….Alhamdulillah…
Alhamdulillah, buu ^^
Iya mbak, asuransi adalah proteksi yg bisa kita berikan untuk keluarga tercinta ya
Klo mau cari asuransi , baiknya di Lifepal saja ya
Betul mba, dengan asuransi bisa jadi pengganti income meski pencari nafkah sudah tiada
Jadi cinta kita pun tetap ada
MasyAllah mba. Lengkap banget penjelasnnya. Bahkan ada perbedaan asuransi syaraiah dan konvensional juga. Di sini aku jadi belajar juga kalau ternyata asuransi itu tangga ke 3 ya urutannya. Aku juga jadi belajar tentang dana darurat. Maksimal 12 kali gaji ya kalau dana darurat itu. Berarti dana darurat keluarga aku trmasuk kurang ya hiks
Alhamdulillah ^^
Asuransi prioritasnya lebih penting dari investasi malah ya, mba
Sebelumnya harus perkuat dana darurat dulu
Klo masih kurang, pelan-pelan aja mba ditambahnya sampai ideal
Saya setuju dengan pernyataan kakak yang mengatakan asuransi lebih penting dari investasi. Terutama untuk asuransi kesehatan. Bermanfaat sekali untuk saya dan keluarga.
Buat aku, asuransi penting banget di zaman seperti sekarang ini. Kita ga tau apa yang akan terjadi kedepannya dalam kehidupan ini, ada baiknya kita berjaga-jaga. At least ga terlalu merepotkan orang lain nantinya. Minimal punya asuransi kesehatan dan jiwa sih menurutku
Aku pun terbantu banget mba dengan asuransi kesehatan dari kantor Kangmas, ke dokter anak pun jadi ga ragu-ragu deh
Ini bagian yang paling menarik perhatianku: “Asuransi Dalam Islam: Halal atau Haram”
Makasih ya mbak sudah menambah wawasanku tentang asuransi syariah, walaupun jujur aku katakan… artikelnya kepanjangan… Maaf ya, yang aku baca cuman part “Asuransi Syariah”
setuju banget
karena itu saya sering heran lihat keluarga muda yang berpenghasilan lebih dari cukup tapi gak punya polis asuransi
apa nyawanya double ya, sampai gak memproteksi keuangannya? 😀
Menarik banget pemaparan tentang asuransi syariah. Jadi nambah wawasanku nih.
Asuransi memang wajib ya. sangat membantu jika sakit, apalagi bs skalian invest. Makasih pencerahnnya, apalagi ada pilihan asuransi syariah
2021 istri dua kali sakit. Alhandulillah ada asuransi. jd sangat membantu. makasih pencerahannya unt asuransi lifepal, menarik nih
Makasih tulisannya tentang asuransi lifepal. Mungkin ke depan saya ingin memilih asuransi ini juga. Sejauh ini sudah ada anggota kami di rumah yang tercover. Tetapi baru pendidikannya. Semoga bisa pilih ini juga.
asuransi memang merupakan bukti nyata cinta kita sama keluarga loh, at least memastikan keluarga terlindungi secara finansial jika ada sesuatu hal yang tidak kita duga dalam hidup
Sedih banget membacanya.
Memang kita tak ingin sesuatu yang buruk terjadi pada diri kita sendiri dan keluarga lainnya.
Namun jika itu terjadi, paling tidak ada yang mengcovernya ataupun menjamin kehidupan keluarga yang ditinggalkan.
Keluarga yang ditinggalkan tetap bisa survive, maka perlunya memiliki proteksi jiwa ini. Karena memang tidak ada yg bisa prediksi kejadian mendatangnya seperti apa
Yang paling dikhawatirkan dikeluarga, jika hilang sumber mata pencaharian keluarga, Karena sumber pemberi nafkah (kepala keluarga) meninggal
Asuransi, investasi dan menabung adalah 3 hal yang harus beriringan dalam hidup. Memang perlu edukasi literasi seputar asuransi. Caranya bisa pelan2 melek asuransi dan mencoba asuransi Lifepal ya karena banyak sekali proteksi terhadap berbagai risiko dalam hidup seperti ada asuransi kesehatan yang mutlak harus dimiliki.
Harus jeli dan teliti dalam memilih jenis asuransi dan membicarakan apa saja yang diperoleh agar tidak kecewa di kemudian hari. Asuransi lifepal bisa jadi pilihan terbaik bagi yang masih ragu memilih ya.
Terima kasih informasinya mb, jadi tahu perbedaan asuransi syariah dan konvensional. namun demikian, memang masih tetap menajdi polemik, so kembali kepada pribadi masing-maisng juga ya?
Asuransi sebagai proteksi kita untuk masa depan. Saya baru sadar betapa pentingnya mengasuransikan dana kita untuk masa depan, agar jika terjadi hal yg tidak diinginkan, kita sudah punya payungnya. Wah sangat bermanfaat bgt nih
Saya baru sampai tahap dua, yaitu punya dana darurat. Itu pun tak seberapa. Pengen ambil asuransi tapi belum berani berkomitmen bulanannya. 1-2 mnggu sudah yakin banget mau ambil, tapi kemudian jadi ragu lagi. Sebagian alasannya karena rido suami belum dapat. Wah, suami perlu baca tentang ini nih.
Setuju banget, asuransi ini bisa jadi bentuk cinta kita kepada keluarga kita ya. Dengan memberi proteksi akan berbagai risiko di masa depan. Biar kita gak jadi beban, dan fenomena generasi sandwich bisa dikurangi.
Nah, jangan sembarangan milih asuransi ya, bisa-bisa bukannya memperoleh manfaat tapi malah zonk. Lifepal ini salah satu yang terbaik menurut saya.