
“Mendingan beli rumah atau sewa rumah ya kalau sudah menikah?”
Pertanyaan ini adalah salah satu yang sering didiskusikan untuk pasangan yang akan menikah. Bahasan ini juga yang saya dan Kangmas diskusikan sebelum menikah. Sempat terbersit ingin membeli rumah dengan sistem KPR juga (sempat booming di kantor saya waktu itu). Namun, akhirnya kami memutuskan untuk tinggal di rumah orang tua saya dulu sementara sambil membeli rumah secara cash.
Setiap pasangan pasti mempunyai kebijakan masing-masing, ya… Selalu komunikasikan hal-hal tentang keuangan dengan baik. Memang sebaiknya kalau sudah menikah itu tinggal terpisah dari orang tua. Semuanya ada plus dan minusnya masing-masing. Kalau saya pribadi, nggak mau ngontrak rumah soalnya udah dititipi pesan dari orang tua. Jadinya, tinggal di rumah orang tua saya dulu karena lebih dekat dengan kantor saya.
Selama perjalanan 6 tahun menikah, saya dan Kangmas sempet juga sih ngontrak rumah. CUMA 1 BULAN! Hihihi… Selama bulan Desember 2019, Kangmas ngajak saya ngontrak karena ingin belajar hidup mandiri. Kontrakannya pun nggak jauh sih, sekitar 100 meter dari rumah orang tua.
Plusnya tinggal pisah gitu adalah kita lebih punya keleluasan di rumah sendiri. Mau weekend leyeh-leyeh nggak bakal ada yang komen. Soalnya kedua orang tua saya itu weekend pun produktif banget untuk beberes rumah.
Minusnya itu kalau weekdays, saya ngurus semua-muanya sendiri soalnya Kangmas jam 5 pagi udah harus berangkat kantor. Mana Thariq baru 1 tahun, belum lancar jalan. Jadi, tiap pagi saya udah bawa banyak barang bolak-balik jalan kaki gendong dan nganterin Thariq ke rumah orang tua karena saya juga harus kerja. Lama-lama lelah batin dan fisik, Bun… Huhuhu…
Jadinya, kami memutuskan untuk balik lagi ke rumah orang tua. Dan pas bangetttt beberapa bulan kemudian pandemi datang lalu serba lockdown. Nggak kebayang pas lockdown masih misah gitu karena bener-bener nggak boleh keluar rumah kan. Gimana caranya saya WFH sementara masih ada Thariq yang harus dijagain?
Nah, untuk kalian yang masih menimbang-nimbang mau sewa rumah (ngontrak) atau beli rumah, berikut kelebihan dan kekurangan sewa rumah dan beli rumah.
KELEBIHAN SEWA RUMAH
1. Fleksibilitas Lokasi
Menyewa memberi kita fleksibilitas untuk pindah ketika kita mau, tanpa terikat jangka panjang. Ini cocok untuk yang belum yakin dengan lokasi atau pekerjaan yang sifatnya nomaden (pindah-pindah). Ada beberapa teman saya yang pekerjaan suaminya keliling Indonesia. Jadi, menyewa rumah merupakan pilihan yang tepat karena nggak terikat oleh lokasi.
2. Biaya Awal yang Rendah
Biasanya, menyewa rumah memerlukan pembayaran awal yang lebih rendah daripada membeli. Kita hanya perlu membayar sewa atau deposit, bukan sejumlah besar uang untuk pembelian. Apalagi kalau tinggalnya di daerah Jakarta Selatan yang harga rumahnya udah di luar nalar geng milenial seperti kita. Lebih masuk akal untuk sewa rumah di situ dari pada beli.
Biasanya kan keuangan pasangan muda tuh masih kurang stabil tapi pengen tinggalnya misah. Jadi, nyewa atau ngontrak rumah jadi pilihan yang masuk akal untuk menjaga cashflow.
3. Kemudahan Perawatan
Ketika kita menyewa, pemilik properti bertanggung jawab atas perbaikan dan pemeliharaan umumnya. Kita tidak perlu khawatir tentang biaya perbaikan yang tak terduga. Kalau atap bocor, kita bisa bilang ke pemilik rumah dan biasanya biaya perbaikan ditanggung oleh pemilik.
4. Bebas Biaya Pajak
Kalau menyewa rumah, urusan pajak bumi dan bangunan (PBB) bukan tanggung jawab penyewa tapi pemilik rumah. Jadi, kita hanya memikirkan biasa sewanya saja. Namun, lain halnya dengan Iuran Perawatan Lingkungan (IPL) ya, ini jadi tanggung jawab kita yang tinggal di rumah tersebut. Jadi, tetap kita yang bayar dan jangan lupa perhitungkan di budget bulanan keuangan kita jika memang jumlahnya lumayan.
KEKURANGAN SEWA RUMAH
1. Tidak Membangun Kekayaan
Ketika kita menyewa, uang sewa yang kita bayar pergi ke pemilik properti, bukan untuk membangun kekayaan Anda sendiri. Ini berarti bisa saja kita melewatkan peluang untuk investasi jangka panjang karena harga properti yang cenderung naik dari tahun ke tahun.
2. Keterbatasan Kendali
Kita tidak memiliki kendali atas perubahan yang dapat kita buat di rumah yang kita sewa. Kita perlu mematuhi peraturan pemilik rumah, misalnya nggak boleh memasang paku selain di tempat yang sediakan. Atau nggak boleh mengubah warna cat tembok sesuai keinginan kita.
3. Kenaikan Harga Sewa
Sudah enak rumahnya, tetangganya, lokasinya, eh pemilik rumah menaikkan harga kontrakan! Sering banget ini terjadi. Hak pemilik juga sih tapi bisa membuat kita yang menyewa pusing kepala. Hal ini di luar kendali kita sebagai penyewa dan merupakan resiko terbesar dari sewa rumah dibanding beli rumah.
Nah, sekarang apa kelebihan dan kekurangan kalau memberi rumah?
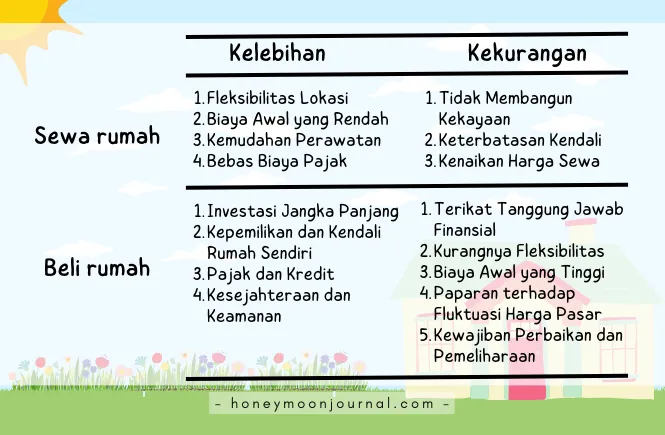
KELEBIHAN MEMBELI RUMAH
1. Investasi Jangka Panjang
Membeli rumah adalah investasi jangka panjang. Kita membangun kekayaan dari properti yang kita miliki seiring berjalannya waktu. Dan ketika kita beres melunasi utang KPR, rumah itu akan menjadi milik kita sepenuhnya.
2. Kepemilikan dan Kendali Rumah Sendiri
Ketika kita membeli rumah, kita memiliki kendali penuh atas properti tersebut. Kita bebas untuk merenovasi, menambahkan nilai, atau menjualnya kapan saja sesuai keinginan kita.
3. Pajak dan Kredit
Membeli rumah bisa memberikan manfaat pajak, seperti pengurangan bunga hipotek dan pengurangan pajak properti maupun pajak tahunan. Selain itu, membayar hipotek secara teratur dan tidak menunggak bisa meningkatkan skor kredit kita di BI checking.
4. Kesejahteraan dan Keamanan
Mempunyai rumah sendiri memberikan perasaan kesejahteraan dan keamanan. Kita nggak perlu khawatir tentang pemilik rumah yang mungkin memutuskan untuk menjual rumah atau menaikkan harga sewa. Kita juga punya rumah tinggal sendiri saat masuk masa pensiun.
KEKURANGAN MEMBELI RUMAH
1. Terikat Tanggung Jawab Finansial
Membeli rumah merupakan salah satu keputusan keuangan yang besar dan harus dipikirkan matang-matang karena biaya dan tanggung jawabnya pun besar. Dengan membeli rumah berarti kita harus membayar utang setiap bulan (jika sistem KPR), pajak properti, asuransi rumah, dan biaya perawatan. Ini bisa menjadi beban keuangan yang berat jika kita tidak siap.
2. Kurangnya Fleksibilitas
Membeli rumah bisa mengikat kita dengan lokasi tertentu. Jika kita perlu pindah untuk pekerjaan atau alasan lain, kita mungkin harus menjual rumah kita yang bisa saja tidak semudah bayangan kita. Atau mencari orang lain yang mau menyewa/mengontrak di rumah kita.
Membeli rumah dengan harga yang murah memberi resiko jauh dari jalan utama atau tempat kerja kita. Ada biaya transportasi atau waktu perjalanan yang cukup jauh jika kita sudah membeli rumah di lokasi tersebut.
3. Biaya Awal yang Tinggi
Kita perlu mengeluarkan uang muka yang cukup besar saat membeli rumah, serta biaya pajak, balik nama dan biaya terkait lainnya. Atau bahkan sangat besar jika memutuskan untuk beli rumah secara tunai. Ini bisa menjadi tantangan jika kita tidak memiliki tabungan yang cukup besar.
Memang sih ada program DP 0% untuk memudahkan pembelian rumah. Namun, banyak financial planner yang menyarankan untuk menyiapkan DP minimal 30% agar cicilan perbulan kita tidak terlalu besar sehingga mengganggu cash flow bulanan. Atau memperpendek jangka waktu cicilan agar cepat lunas.
4. Paparan terhadap Fluktuasi Harga Pasar
Nilai properti memang cenderung naik tapi tetap saja bisa naik dan turun. Ketika pasar properti sedang lesu (seperti saat pandemi), kita mungkin menghadapi risiko kehilangan uang atau kesulitan menjual rumah jika sedang butuh uang. Banyak properti yang dijual rugi saat itu karena tidak sanggup melanjutkan cicilan.
5. Kewajiban Perbaikan dan Pemeliharaan
Sudah punya rumah sendiri, masa rumahnya nggak dirawat? Nah, kita bertanggung jawab atas perawatan dan perbaikan rumah. Biaya perbaikan tak terduga bisa menjadi beban finansial yang cukup menguras rekening jika kita nggak punya dana darurat atau tabungan khusus renovasi rumah.
Sekarang, setelah kita mengevaluasi kelebihan dan kekurangan dari membeli atau menyewa rumah, mari kita lihat beberapa strategi untuk mengatur keuangan kita.
STRATEGI MENGATUR KEUANGAN UNTUK SEWA ATAU BELI RUMAH
1. Buat Anggaran
Baik sewa maupun beli rumah, mulailah dengan membuat anggaran yang jelas. Tentukan berapa banyak yang bisa kita alokasikan untuk tempat tinggal Anda setiap bulan, termasuk biaya cicilan atau sewa, utilitas, dan biaya perawatan.
Untuk cicilan, usahakan jangan lebih dari 30% penghasilan bulanan agar kita tetap bisa menabung/investasi.
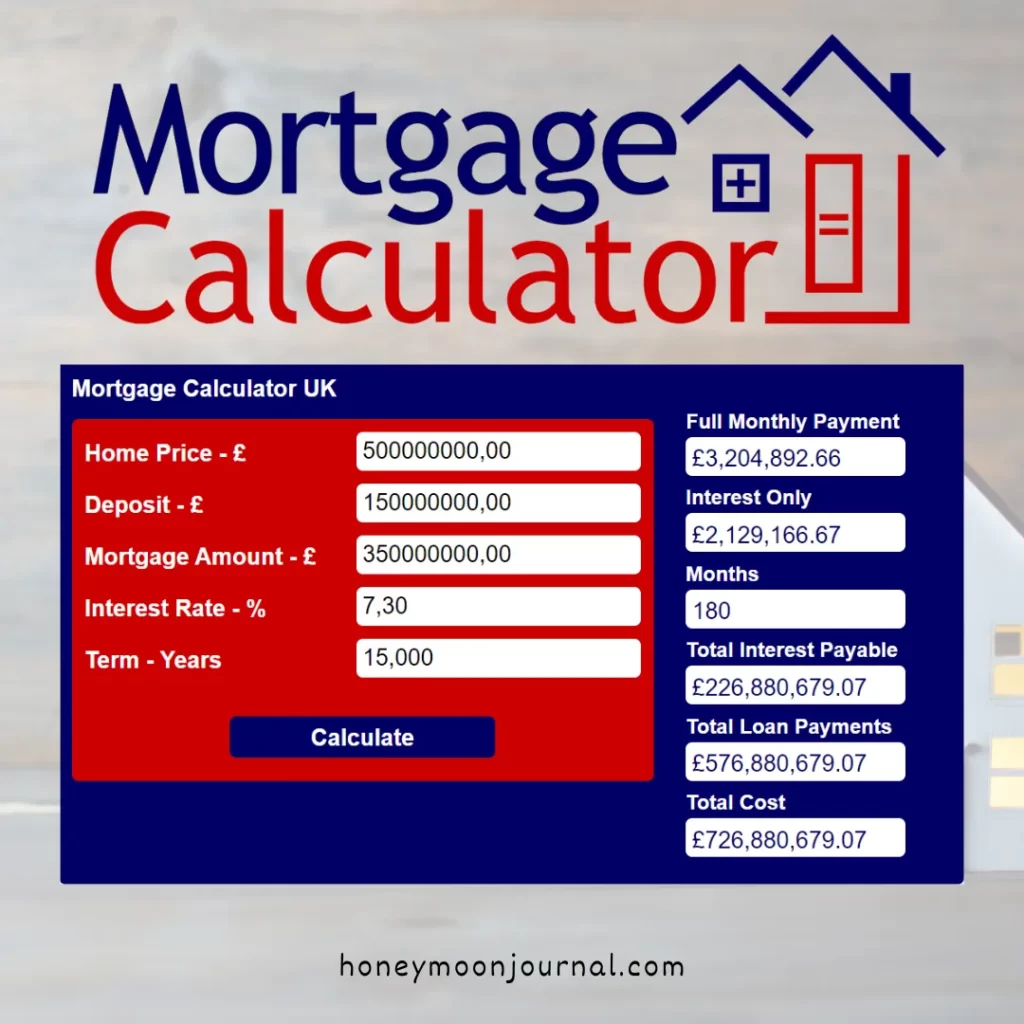
Untuk menghitung berapa kemampuan kita untuk mencicil atau berapa harga rumah yang layak kita beli, kita bisa memanfaatkan tools seperti kalkulator hipotek ini untuk menghitungnya.
Contohnya ketika kita buka websitenya, kita bisa langsung menghitung berapa cicilan yang harus kita bayarkan berdasarkan harga rumah, besarnya DP, suku bunga dan waktu cicilan.
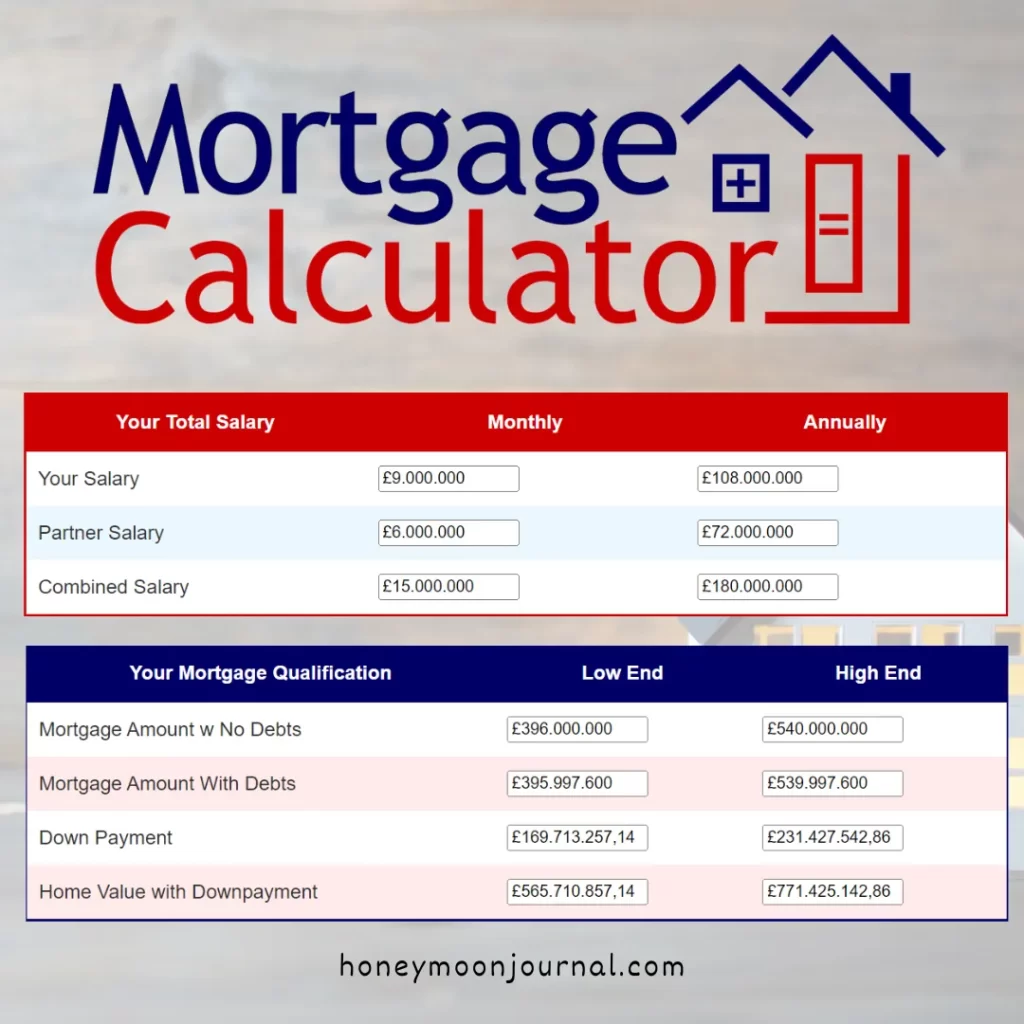
Di menu affordability, kita bisa memperkirakan berapa harga rumah yang layak kita beli dari penghasilan tahunan kita. Kalau berdasarkan kalkulator, untuk joint incomes (suami dan istri sama-sama bekerja), harga rumah yang pas adalah 3.3 – 4.5 x penghasilan gabungan dalam 1 tahun dengan total pinjaman maksimal 3x penghasilan gabungan setahun.
Di menu amortisation, kita bisa membuat simulasi jika suku bunga meningkat (karena sistem floating rate) atau amortisation >> overpayment untuk simulasi pelunasan dipercepat. Satuan di kalkulator itu memang dalam poundsterling tapi bisa kita anggap sebagai rupiah saja biar gampang.
2. Tabungan untuk Uang Muka
Jika memilih untuk membeli rumah, buatlah rencana untuk mengumpulkan uang muka yang cukup besar. Kalau bisa, 30-50% dari harga rumah. Ini akan membantu kita mendapatkan cicilan yang lebih ringan setiap bulannya atau tenor cicilan yang lebih singkat.
3. Pertimbangkan Kondisi Pasar
Selalu perhatikan kondisi pasar properti di daerah yang kita minati. Saat pasar sedang lesu, mungkin lebih baik menyewa sementara. Namun, jika ada peluang bagus, pertimbangkan untuk membeli rumah sendiri.
4. Jaga Keuangan Darurat
Selalu simpan dana darurat yang cukup sesuai kondisi. Untuk yang baru menikah, 6x pengeluaran bulanan sudah cukup. Jika sudah punya anak, dana darurat yang ideal adalaha 12 x pengeluaran bulanan (sudah termasuk cicilan). Dana darurat akan membantu kita mengatasi situasi tak terduga, seperti perbaikan rumah atau hilangnya pekerjaan.
Karena punya cicilan merupakan tanggung jawab finansial yang cukup besar, maka usahakan punya asuransi jiwa untuk menangani resiko kesehatan (minimal BPJS) ataupun kematian agar keuangan tetap terjaga dengan baik.
KESIMPULAN
Baik sewa ataupun beli rumah, ingatlah bahwa ini adalah keputusan besar yang akan memengaruhi keuangan kita dalam jangka panjang. Keduanya punya kelebihan dan kekurangan masing-masing. Pertimbangkan baik-baik dan jangan ragu untuk meminta saran dari orang-orang yang dapat dipercaya.
Lakukan perencanaan keuangan yang cermat, pertimbangkan semua faktor yang relevan, dan pastikan kita siap sebelum membuat keputusan besar ini. Selamat memilih!


Masing2 ada lebih dan kurangnya ya, kak
Kalau sewa mungkin minim biaya perawatan
Kalau beli ya punya akset sendiri.
Tergantung dananya…
Kalau ada, ya beli
Kalau belum ada, bisa nabung sedikit demi sedikit
Setuju, perlu pertimbangan matang baik sewa ataupun beli rumah, karena terkait keputusan keuangan rumah tangga dalam jangka panjang, pun masing-masing punya kelebihan dan kekurangan. Kalau saya dan suami terbantu di 5 tahun pertama tinggal di rumah dinas kantor yang semua”nya ada, jadi uangnya bisa ditabung. Pas 5 tahun bisa buat DP rumah, ambil KPR 5 tahun lunas. Alhamdulillah
Ada 3 kemungkinan setelah menikah. Tinggal dengan orang tua/mertua, sewa rumah, atau langsung menghuni rumah sendiri kalau ternyata si suami sudah punya rumah sebelum menikah.
Tapi kemungkinan paling sering adalah opsi tinggal dengan mertua/orang tua, terus ngontrak, terus sambil rencana beli rumah. Karena kalau ngontrak terus, tidak punya rumah. Jadi memang harus ada hitung-hitungannya juga. Kalau niat, pasti selalu ada jalan.
soal sewa dan beli rumah menurutku sih kembali ke preferensi kenyamanan bersama pasangan, kesepatan bersama lah, pastinya setiap pilihan ada konsekuensinya masing2
Idealnya memang setelah menikah, kita tinggalnya terpisah dari orang tua. Biar lebih leluasa. Cuma kalau memang masih harus tinggal bersama keluarga ya bukan masalah. Berarti kita memang harus mempersiapkan untuk membeli rumah impian.
Enak ya, kalau dibantu menghitung estimasi hipotek pembelian rumah dan cicilan per bulannya.
Kita jadi bisa persiapan lebih matang.
Untuk beli atau sewa rumah memang balik lagi ke orangnya masing-masing ya. Tapi benar banget, bahwa mau beli atau sewa rumah itu sangat penting bagi kita untuk menghitung berapa kemampuan kita untuk mencicil atau berapa harga rumah yang layak kita beli supaya nanti semua kebutuhan lainnya pun tetap bisa terpenuhi dengan baik ya.
emang semua yang ada di dunia ini selalu ada kurang lebihnya ya :D. Termasuk masalah sewa rumah atau enggak. Kalau saya sih, disesuaikan aja kemampuannya, dan kalaupun mau beli rumah dengan kredit, jangan lupa cek kemampuan jangka panjang.
Meskipun kadang udah di rencanakan, ambyar juga.
Kayak pas pandemi hingga kini, banyak yang terpaksa melepas rumah yang udah di cicil bertahun-tahun
pastinya tiap opsi ada plus dan minusnya ya.
kudu dikalkulasi dgn seksama.
dibicarakan secara bijak, dgn pasangan.
Wow sudah dijelaskan perhitungannya dengan detail dan mantap. Yuk pikirkan masak-masak dengan pasangan sebelum ambil keputusan. Semangat untuk new couples!
Mau sewa mau beli rumah tergantung banyak kondisi kyk misalnya masih akan pindah 2, uangnya belum cukup ya sewa aja dulu. Lebih baik ketimbang tinggal ma saudara atau mertua.
Pas udah ada dana dan menemukan lokasi yang bagus baru deh cus beli rumah.
Semua ada untung ruginya yang penting di pertimbangan baik2 antara kedua pasangan ya.
Karena bukan berasal dari keluarga kaya, saya dan suami, di awal menikah, memutuskan untuk ngontrak rumah terlebih dahulu. Memutuskan untuk mandiri meski tinggal di rumah kecil. Tapi saat itu kami sepakat bahwa ngontrak maksimal 4-5 tahun saja. Alhamdulillah tercapai dan mendapatkan rezeki lebih untuk membeli rumah. Tentu saja dengan cicilan yang sesuai dengan kemampuan. Rumahnya alhamdulillah masih kami gunakan hingga saat ini.
Intinya sih, menurut saya, jangan memaksakan diri. Tapi tetap berikhtiar agar memiliki rumah segera terwujudkan. Jauhkan niat dari berhutang dengan nilai yang diluar kemampuan kita. Jaga kesehatan kondisi finansial kita secermat mungkin agar tidak terjerat riba.
kuncinya di komunikasi dengan pasangan. karena pastinya kebutuhan dan kondisi tiap keluarga itu berbeda. saya pribadi di awal pernikahan sempat sewa rumah, diminta ortu tinggal bareng, sewa rumah lagi, baru deh akhirnya bangun rumah.
Kalo saya sih nyewa rumah dulu hingga bisa terkumpul DP dan cicilan yang memungkinkan
Karena banyak banget pertimbangannya
Beruntung sekarang ada Mortgage Calculator ya? Sehingga kalkulasinya menjadi mudah
Jangan sampai salah membeli rumah karena bakal rumit di kemudian hari
pastinya ada plus minus ya.
kalau daku besok nikah, milihnya ingin punya rumah sendiri. karena mau kayak apa dalamnya dan dengan menu apa makannya tetep kelihatan dari luar cakep aja, kata paman daku sih gitu wkwkwk
sewa atau beli rumah, pasti ada pertimbangan masing-masing ya mbak
kalau saya memilh beli, meski harus KPR 15 Tahun, hahaha
Mau sewa atau beli rumah setelah menikah, yang penting udah kesepakatan suami istri ya mbak. Masing-masing memang ada kelebihan dan kekurangannya, tapi kalau sudah sepakat dan enjoy menjalani, pasti jadinya menyenangkan
Tulisannya menginspirasi banget, kak.
Jujur, aku jadi kepikiran banyak hal mengenai pertimbangan membeli atau menyewa rumah ini sebaiknya milih yang mana.
Tapi memang kondisi setiap keluarga yang gak sama sehingga membutuhkan pertimbangan yang lebih baik dan menguntungkan bagi masing-masing keluarga. Dengan kalkulator hipotek Mortgage Calculator, bisa dipertimbangan lagi berbagai kemungkinan dan kemampuan.
Kalau ada uangnya, atau ada akses beli dengan cara apapun, lebih baik beli rumah.. Kelihatannya repot di awal tapi lebih tenang selamanya. Menurut saya begitu.